Ön Muhasebe Nedir?
İşlemleri, belgeleri ve işleyişiyle baştan sona rehber
Ön muhasebe, bir işletmenin günlük para ve mal hareketlerini belgesiyle birlikte kaydetmesidir. Kesilen ve gelen faturalar, tahsilatlar, ödemeler, kasa, banka ve stok hareketleri bu kayıtların konusudur. Amaç işletmenin durumunu her gün görebilmek ve mali müşavirin yasal defterleri doğru tutabilmesi için düzenli, eksiksiz veri hazırlamaktır.
İşletmenizde para nereye gidiyor, kimden ne kadar alacağınız var, rafta ne kadar mal kaldı? Bu rehber, bu soruların cevabını her gün elinizin altında tutmanın yolunu, yani ön muhasebeyi, adım adım anlatıyor.


Ön muhasebe nedir, ne işe yarar?
Ön muhasebe, işletmede gerçekleşen her alım, satım, tahsilat ve ödemenin belgesiyle birlikte, gerçekleştiği gün kayda geçirilmesidir. Bu kayıtlar hem işletme sahibine günlük bir pusula olur hem de mali müşavirin beyanname ve yasal defter işlerinin hammaddesini oluşturur.
Tanım
Ön muhasebe; faturaların düzenlenmesini ve gelen faturaların kaydını, müşteri ve tedarikçi hesaplarının (cari hesaplar) izlenmesini, kasa ve banka hareketlerinin işlenmesini, çek ve senetlerin vadesinde takibini ve stok giriş çıkışlarını kapsar. Bunların hepsi işletmenin kendi içinde, günlük olarak yapılır.
Neden "ön"?
Çünkü bu kayıtlar resmi muhasebenin öncesinde gelir. Mali müşavir, işletmenin topladığı belge ve kayıtlardan yola çıkarak yasal defterleri tutar, beyannameleri hazırlar ve dönem sonu işlemlerini yapar. Ön muhasebe ne kadar düzenli olursa, sonraki aşama o kadar hızlı ve hatasız ilerler.
Ne işe yarar?
- Nakdi görürsünüz. Bugün kasada ve bankada ne olduğunu, önümüzdeki hafta ne kadar ödeme çıkacağını bilirsiniz; düzenli kayıt, nakit akışını önceden görmenin ön koşuludur.
- Alacağınızı unutmazsınız. Vadesi geçen müşteri borçları listede kırmızıyla durur.
- Stokta sürpriz yaşamazsınız. Hangi üründen ne kadar kaldığını sayım yapmadan da bilirsiniz.
- Mali müşavirle iş hızlanır. Ay sonunda eksik belge aramak yerine hazır bir dosya teslim edersiniz.
- Karar verirken veriye bakarsınız. Hangi ürünün ya da müşterinin kazandırdığını tahminle değil, kayıtla görürsünüz; kayıtlar işletmenize özel raporlara dönüşebilir.
Bursa'da bir oto yedek parça dükkânı düşünün. Gün içinde on iki satış, iki tedarikçi teslimatı ve bir müşteriden havale geliyor. Akşam bu on beş hareket kayda girerse, ertesi sabah hangi parçanın sipariş edilmesi gerektiği ve hangi müşterinin hâlâ borçlu olduğu tek bakışta görülür.
Ön muhasebe ile genel muhasebe arasındaki fark
Ön muhasebe işletmenin içinde, günlük olarak yapılan kayıt işidir. Genel muhasebe ise bu kayıtlara dayanarak yasal defterlerin tutulması, beyannamelerin verilmesi ve mali tabloların hazırlanmasıdır; genellikle mali müşavir yapar.
İkisi birbirinin alternatifi değil, ardışık iki halkadır. Ön muhasebe eksikse genel muhasebe eksik veriyle çalışır. Genel muhasebe yapılmıyorsa ön muhasebe kayıtları yasal yükümlülükleri tek başına karşılamaz.
| Konu | Ön muhasebe | Genel muhasebe |
|---|---|---|
| Kim yapar? | İşletme sahibi ya da çalışanı | Genellikle mali müşavir |
| Ne sıklıkla? | Her gün | Ay, çeyrek ve yıl sonu dönemlerinde |
| Neyi kaydeder? | Fatura, tahsilat, ödeme, kasa, banka, stok, çek ve senet hareketleri | Bu hareketlerin hesap planına göre yasal defterlere kaydı |
| Çıktısı | Cari bakiyeler, kasa durumu, stok listesi, gelir-gider özeti | Beyannameler, yasal defterler, bilanço ve gelir tablosu |
| Kime hizmet eder? | İşletmenin günlük kararlarına | Vergi idaresine, ortaklara, bankalara ve işletmeye |
| Biçim zorunluluğu | Kaydın biçimi serbest; belge düzeni zorunlu | Yasal defter ve beyan kuralları zorunlu |
Resmi defterler kimin işi?
Yasal defterler ön muhasebenin değil, mali müşavirin ve şirket yönetiminin sorumluluğundadır. Bilanço esasında yevmiye defteri, defteri kebir ve envanter defteri; işletme hesabı esasında işletme defteri tutulur (VUK 182, 193) [1]. Sermaye şirketlerinde bunlara pay defteri ile genel kurul toplantı ve müzakere defteri eklenir; anonim şirkette ayrıca yönetim kurulu karar defteri tutulur. Limited şirkette müdürler kurulu karar defteri isteğe bağlıdır; kararlar genel kurul defterine de yazılabilir (TTK 64; Ticari Defterlere İlişkin Tebliğ) [2] [6].
Ön muhasebedeki göreviniz bu defterlerin doğru beslenmesini sağlamaktır: her belgenin kaydı, her hareketin dayanağı.
Ön muhasebe işlemleri nelerdir?
Ön muhasebe işlemleri sekiz ana başlıkta toplanır: satış ve fatura, alış ve gider, cari hesap, tahsilat ve ödeme, kasa ve banka, çek ve senet, stok ve personel giderleri. Her işletme hepsini yapmaz; bir danışmanlık firmasında stok yoktur, bir kafede çek az görülür. Sizin işletmenize düşenleri seçmeniz yeterli.
- Satış ve fatura
- Alış ve gider
- Cari hesap
- Tahsilat ve ödeme
- Kasa ve banka
- Çek ve senet
- Stok
- Personel giderleri
Satış ve fatura
Her satışın faturası ya da perakende fişi düzenlenir ve satış kaydı açılır. Fatura, malın teslim edildiği ya da hizmetin yapıldığı tarihten itibaren en geç 7 gün içinde düzenlenmelidir [1]. Toplam tutarı 12.000 TL tutarını aşan satışlarda fatura düzenlemek zorunludur; altındaki tutarlarda alıcı isterse yine fatura verilir [3].
e-Fatura mükellefiyseniz faturayı elektronik ortamda keser ve alırsınız; işleyişi e-Fatura rehberinde anlatılıyor. Teklifle çalışan işletmelerde onaylanan teklif faturaya dönüştürülür. Mal taşınıyorsa faturadan önce ya da faturayla birlikte sevk irsaliyesi veya e-İrsaliye düzenlenir.
Bir hırdavatçı, inşaat firmasına haftalık malzeme gönderiyor. Her sevkiyatın faturası teslim gününe yakın kesilirse, ay sonunda "hangi teslimat faturalanmadı?" sorusu hiç doğmaz.
Cari Plus'ta: e-Fatura, e-Arşiv, e-İrsaliye, e-SMM, e-Müstahsil ve e-İhracat faturası kesilir. Alıcının VKN/TCKN'si sorgulanır ve belge türü kendiliğinden seçilir. e-Belge modülü
Alış ve gider
Tedarikçiden gelen faturalar, kira, elektrik, internet, yakıt gibi giderler belgesiyle kaydedilir. Gelen fatura kontrol edilir: tutar, miktar ve vergi bilgisi doğru mu, siparişle uyuşuyor mu? Belgesi olmayan gider, gider olarak kabul edilmeyebilir; bu yüzden fişi hemen almak ve saklamak gerekir. Giderleri kira, enerji, ulaşım gibi kategorilere ayırmak ay sonunda kâr ve zararı görmeyi kolaylaştırır. Kâğıt fişleri biriktirmek yerine aynı gün kaydetmek, kaybolan fiş sorununu ortadan kaldırır.
Cari hesap ve mutabakat
Cari hesap, bir müşteri ya da tedarikçiyle aranızdaki borç-alacak defteridir. Kesilen fatura müşterinin borcunu, gelen tahsilat alacağınızı kapatır. Dönem dönem karşı tarafla bakiyeyi karşılaştırmaya mutabakat denir. Mutabakatta çıkan fark genellikle eksik kaydedilmiş bir fatura ya da yanlış hesaba işlenmiş bir ödemedir. Ayrıntısı: cari mutabakat rehberi.

Cari Plus'ta: Müşteri ve tedarikçi bakiyesi, ekstre, mutabakat, vade ve risk limiti takip edilir. Cari takibi
Tahsilat ve ödeme
Müşteriden gelen her para (nakit, havale, kredi kartı, çek) ilgili cari hesaba işlenir. Tedarikçiye yapılan ödemeler de aynı şekilde kaydedilir. Kartla tahsilatta POS'tan geçen tutar ile hesaba yatan tutar, komisyon ve bekleme süresi nedeniyle farklı olabilir; ikisini ayrı izlemek gerekir (POS hareketleri ve komisyonlar). Uzaktaki müşteriden ödeme bağlantısıyla tahsilat almak, tahsilatı doğrudan ilgili cariye bağlar. İşletme adına kullanılan kartların harcamaları ve ekstre ödemesi de bir kayıt konusudur.
Kasa ve banka
Kasa, işletmedeki nakdin; banka hesapları ise bankadaki paranın kaydıdır. Gün sonunda kasa sayılır ve kayıtla karşılaştırılır. Banka tarafında ise ekstredeki her satır bir kayıtla eşleştirilir. Eşleşmeyen satır, ya kaydedilmemiş bir işlemdir ya da bankanın kestiği bir masraftır. Döviz hesabı kullanıyorsanız kur değişimi de kayda girer.
Bir kafe, gün sonunda kasada 4.850 ₺ sayıyor, kayıtta 5.000 ₺ görünüyor. Fark, kasadan alınıp fişi kaydedilmeyen 150 ₺'lik süt alımı çıkıyor. Gün sonu sayımı yapılmasaydı bu fark ay sonunda açıklanamazdı.

Cari Plus'ta: Birden çok banka hesabı ve kasa, virman ve döviz hesapları izlenir. Banka ekstresi Excel'den içe aktarılıp kayıtlarla eşleştirilir. Banka ve kasa yönetimi
Çek ve senet
Alınan ve verilen çek ve senetler vadesiyle kaydedilir. Bir müşteriden aldığınız çeki tedarikçinize ödeme olarak vermeniz cirodur; çek artık sizin portföyünüzde değil, tedarikçinizdedir, ama karşılıksız çıkarsa sorumluluğunuz sürebilir. Vade takvimi, ödenmeyen çek ya da senet ve protesto süreci bu başlığın konusudur; bunları tek listede görmenin yolu bir çek ve senet portföyü tutmaktır. Senetle taksitli satış yapan işletmeler her taksidi ayrı vadeyle izler.
Stok
Gelen ve giden her ürün miktarıyla kaydedilir; böylece kayıttaki stok ile raftaki stok aynı kalır. Belirli aralıklarla sayım yapılır, fark çıkarsa nedeni aranır: fire, hatalı satış kaydı ya da kaydedilmemiş bir giriş. Her ürüne bir kritik stok seviyesi tanımlamak, ürün bitmeden sipariş vermenizi sağlar. Gıda, kozmetik ve medikal ürünlerde lot ve son kullanma tarihi, giyimde beden ve renk de stok kaydının parçasıdır.
Cari Plus'ta: Ürün ve depo bazında stok hareketi, depolar arası transfer, barkod, kritik stok uyarısı ve sayım yapılır. Stok takibi
Personel giderleri
Maaş, avans, prim, yol ve yemek ödemeleri birer gider kaydıdır. Avans maaştan düşüleceği için ayrıca izlenir. Çalışanın işletme adına kendi cebinden yaptığı harcama (müşteriye acil kargo gönderimi, ofis için kırtasiye alımı) fiş ya da faturasıyla teslim alınır, çalışana geri ödenir ve gider olarak kaydedilir. Belgesiz geri ödeme, hem kayıtta hem vergide sorun çıkarır. Bordro ve SGK işlemleri mali müşavirin işidir; ön muhasebede ödenen tutarlar izlenir (maaş, avans ve izin kayıtları).
Ön muhasebe adım adım nasıl yapılır?
Ön muhasebe yedi adımda yapılır: evrakı toplamak, yöntemi seçmek, açılış bakiyelerini girmek, cari ve ürün kartlarını açmak, her gün kaydetmek, haftada bir kontrol etmek ve ay sonunda teslim etmek. Adımlar yeni başlayan bir işletme için de, dağınık kayıtları toparlamak isteyen bir işletme için de aynıdır.
-
Evrakı toplayın. Kurulumdan önce üç dosya hazırlayın:
- Kimlik ve kayıt: vergi levhası; imza sirküleri ve ticaret sicil gazetesi (şahıs işletmesi ve esnafta varsa); banka hesap bilgileri (IBAN listesi); e-belge kullanıyorsanız e-imza ya da mali mühür bilgileri.
- Sözleşmeler: kira, hizmet ve tedarik sözleşmeleri; sigorta poliçeleri; ithalat yapıyorsanız gümrük evrakı.
- Personel: çalışanların özlük dosyaları ve ücret bilgileri.
DikkatBazı sözleşmeler damga vergisine konu olabilir. Hangi sözleşmenin vergiye tabi olduğunu mali müşavirinize sorun; yaklaşık tutar için damga vergisi hesaplama aracı var.
-
Yöntemi seçin. Defter, Excel ya da program. Seçim işlem sayınıza ve e-belge zorunluluğunuza bağlıdır (Excel mi, program mı?). Program düşünüyorsanız program seçim rehberi yardımcı olur.
-
Açılış bakiyelerini girin. Kasadaki nakit, banka bakiyeleri, müşterilerin borçları, tedarikçilere borçlarınız ve stoktaki ürünler başlangıç değeri olarak kaydedilir. Bu adım atlanırsa sonraki bütün raporlar yanlış başlar.
-
Cari ve ürün kartlarını açın. Her müşteri ve tedarikçi için unvan, vergi numarası ve iletişim bilgisi; her ürün için ad, birim ve fiyat girilir. e-Fatura kullanıp kullanmadığınızı e-Fatura mükellefi miyim? aracıyla, e-Arşiv zorunluluğunuzu e-Arşiv fatura zorunluluğu aracıyla kontrol edin.
-
Her gün kaydedin. Kesilen ve gelen faturalar, tahsilatlar, ödemeler ve stok hareketleri aynı gün kayda girer.
DikkatMal teslim alırken irsaliyedeki miktarı siparişle, fatura geldiğinde tutarı irsaliye ve siparişle karşılaştırın. Bu üçlü kontrol, eksik teslimatın ya da fazla faturalanan tutarın ödenmesini önler.
-
Haftada bir kontrol edin. Vadesi gelen alacakları ve ödemeleri listeleyin, banka ekstresini kayıtlarla eşleştirin, kasa sayımının farklarını açıklayın.
-
Ay sonunda teslim edin. Ayın belgelerini ve kayıt özetini mali müşavirinize iletin; teslim listesi bir sonraki bölümde.
Gaziantep'te yeni açılan bir baklava imalathanesi ilk hafta adım 1–4'ü tamamlıyor: un ve fıstık tedarikçilerini, toptan alan pastaneleri ve ürün listesini kaydediyor. İkinci haftadan itibaren her akşam yarım saatini 5. adıma ayırıyor. İlk ay sonunda mali müşavire teslim edilen dosya eksiksiz çıkıyor.
Ön muhasebe takvimi ve mali müşavire teslim listesi
Ön muhasebenin ritmi dört katmanlıdır: günlük kayıt, haftalık kontrol, aylık teslim ve yıllık kapanış. Beyanname tarihlerini mali müşavirinizle birlikte takviminize işleyin; aşağıdaki liste, o tarihlere hazır gelmenizi sağlar.
Günlükher gün
- Kesilen faturaları ve perakende fişlerini kaydedin.
- Gelen faturaları ve gider fişlerini kaydedin.
- Tahsilat ve ödemeleri ilgili cari hesaplara işleyin.
- Gün sonunda kasayı sayın.
Haftalıkhaftada bir
- Banka ekstresini kayıtlarla eşleştirin.
- Vadesi yaklaşan alacakları ve ödemeleri listeleyin; gecikenleri arayın.
- Kritik seviyeye inen ürünleri kontrol edin.
- Çek ve senet vadelerine bakın.
Aylıkay sonu
- Ayın bütün belgelerini mali müşavirinize teslim edin (liste aşağıda). Kayıtları dosya taşımadan mali müşavirle paylaşmak de mümkündür.
- Büyük müşteri ve tedarikçilerle cari mutabakat yapın.
- KDV hesabınızı önceden görmek isterseniz KDV hesaplama aracını kullanın.
Yıllıkyıl sonu
- Yıl sonu stok sayımı yapın.
- Bütün cari hesaplarla mutabakat yapın.
- Tahsil edilemeyen alacakları mali müşavirinizle değerlendirin.
- Bir önceki yılın belgelerini arşive kaldırın (saklama süreleri: belgeler ne kadar saklanır?).
Ay sonu teslim listesi
- Ön muhasebe günlük bir iştir; ay sonuna bırakılan kayıt hata ve kayıp belge demektir.
- Her hareketin bir belgesi olmalı; belgesiz kayıt ne size ne vergi idaresine bir şey ispatlar.
- Cari hesaplar tahsilatla kapanır; vadesi geçen alacağı haftalık listeyle izleyin.
- Kasa sayımı ve banka eşleştirmesi küçük farkları büyümeden yakalar.
- Ay sonu teslim listesi eksiksizse mali müşavirinizle çalışmanız hızlanır, eksik belge yazışması azalır.
Ön muhasebe belgeleri
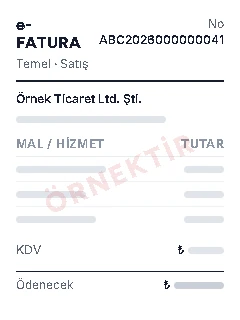
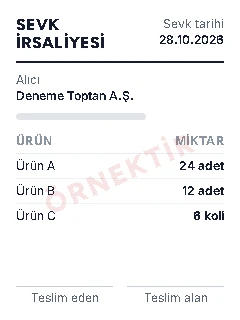
Ön muhasebe belgeleri, işletmeye giren ve çıkan her mal, hizmet ve paranın dayanağıdır: fatura, irsaliye, perakende fiş, gider pusulası, müstahsil makbuzu, serbest meslek makbuzu, tahsilat ve tediye makbuzu, çek, senet ve banka dekontu. Kayıt bu belgelere dayanır; belge yoksa kayıt da ispat gücünü yitirir.
| Belge | Ne zaman düzenlenir? | Elektronik karşılığı | Dayanak |
|---|---|---|---|
| Fatura | Mal ya da hizmet satışında; teslimden itibaren en geç 7 gün içinde | e-Fatura, e-Arşiv fatura | VUK 229–232 [1] |
| Sevk irsaliyesi | Mal taşınırken | e-İrsaliye | VUK 230/5 [1] |
| Perakende satış fişi, ÖKC fişi | Son tüketiciye, fatura sınırının altındaki satışta | e-Arşiv fatura istenirse | VUK 233 [1] |
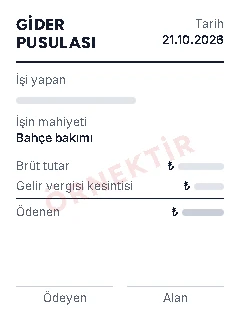
| Gider pusulası | Vergi mükellefi olmayan kişiden mal ya da hizmet alırken | — | VUK 234 [1] |
| Müstahsil makbuzu | Çiftçiden ürün alırken | e-Müstahsil makbuzu | VUK 235 [1] |
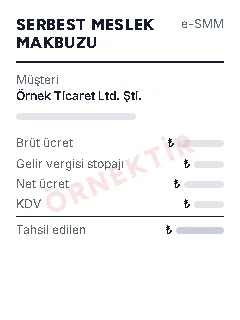
| Serbest meslek makbuzu | Serbest meslek erbabı tahsilat yaptığında | e-Serbest meslek makbuzu (e-SMM) | VUK 236 [1] |
| Tahsilat ve tediye makbuzu | Nakit alınıp verildiğinde | — | İşletme içi ispat belgesi |
| Çek | Ödeme aracı olarak | — | TTK 780 vd., 5941 sayılı Çek Kanunu [2] [5] |
| Bono (senet) | Vadeli borçlanmada | — | TTK 776 vd. [2] |
| Banka dekontu, POS raporu | Banka ve kart hareketinde | Elektronik dekont | İspat belgesi |
Kısa açıklamalar
- Fatura ve e-belgeler. Siz e-Fatura kullanıcısıysanız, alıcı da kullanıcıysa e-Fatura, değilse e-Arşiv fatura kesersiniz. e-Fatura kullanıcısı değilseniz e-Arşiv sınırları geçerlidir [4]:
- Bilanço esasına göre defter tutuyorsanız 01.01.2026 tarihinden itibaren bütün faturalarınız tutardan bağımsız olarak e-Arşiv'dir.
- İşletme hesabı esası ve basit usulde 2026 yılında vergiler dahil 3.000 TL tutarını aşan faturalar e-Arşiv olur. 01.01.2027 tarihinden itibaren tutar sınırı kalkar.
- İrsaliye. Fatura malla birlikte teslim ediliyorsa ayrıca irsaliye gerekmez; fatura sonradan kesilecekse malın yanında irsaliye bulunur.
- Gider pusulası. Vergi mükellefi olmayan birinden, örneğin evde el işi üreten birinden alım yaptığınızda siz düzenlersiniz. Stopaj söz konusu olabilir; mali müşavirinize sorun.
- Müstahsil ve serbest meslek makbuzu. İkisinde de vergi kesintisi olabilir; tutarı mali müşavirinizle netleştirin. Elektronik karşılıkları: e-SMM ve e-Müstahsil makbuzu.
- Yurt dışı satış. İhracatta düzenlenen faturanın kuralları ayrıdır: e-İhracat faturası rehberi.
-
e-Fatura -
Sevk irsaliyesi -
Gider pusulası -
Serbest meslek makbuzu


Hangi defteri tutarsınız? 2026 hadleri
Hangi defteri tutacağınız, işletmenizin hukuki türüne ve yıllık alış, satış ya da hasılat tutarına bağlıdır. Sermaye şirketleri her durumda bilanço esasına göre defter tutar; şahıs işletmeleri ise 2026 hadlerine göre bilanço esasına ya da işletme hesabı esasına tabidir (VUK 177) [1] [3].
| Esas | Kimler? | 2026 sınırı | Tutulan defter |
|---|---|---|---|
| Bilanço esası | Anonim ve limited şirketler | Tutardan bağımsız | Yevmiye, defteri kebir, envanter (VUK 182) |
| Bilanço esası | Alım-satım yapan şahıs işletmesi | Yıllık alış tutarı 2.500.000 TL ya da satış tutarı 3.500.000 TL sınırını aşan [3] | Aynı |
| Bilanço esası | Hizmet veren şahıs işletmesi | Yıllık gayrisafi iş hasılatı 1.200.000 TL sınırını aşan [3] | Aynı |
| Bilanço esası | Hem alım-satım hem hizmet yapan şahıs işletmesi | Hasılatın 5 katı ile satışların toplamı 2.500.000 TL sınırını aşan [3] | Aynı |
| İşletme hesabı esası | Bu sınırların altındaki şahıs işletmeleri | Sınırların altında | İşletme defteri (VUK 178, 193) |
| Serbest meslek | Serbest meslek erbabı | — | Serbest meslek kazanç defteri (VUK 210) |
| Basit usul | Basit usule tabi küçük esnaf | — | Defter tutmaz; belge düzenler ve saklar (Gelir Vergisi Kanunu) |
Defter sınıfı bir yılın tutarlarına bakılarak izleyen yıl için belirlenir; sınıf değişikliği ve geçiş için mali müşavirinize danışın.
Şahıs işletmesi mi kurmalı, limited şirket mi? Bu karar defter türünüzü de belirler: şahıs mı limited mi aracı.
2026 için geçerlidir; değerler her yıl yeniden belirlenir. Mali müşavirinize teyit ettirin.
Belgeler ne kadar saklanır?
Vergi Usul Kanunu'na göre defter ve belgeler, ilgili oldukları yılı izleyen takvim yılından başlayarak 5 yıl saklanır (VUK 253) [1]. Türk Ticaret Kanunu ise tacirler için 10 yıl öngörür (TTK 82) [2]. Uygulamada TTK'daki uzun süreyi esas almak güvenlidir.
2026 yılında kesilen bir faturanın VUK'a göre saklama süresi 1 Ocak 2027 tarihinde başlar ve 2031 yılı sonunda dolar. TTK'ya göre ise belge 2036 yılı sonuna kadar saklanmalıdır.
Elektronik belgeler de bu sürelere tabidir. e-Fatura ve e-Arşiv belgelerini hem düzenleyen hem alan taraf saklar. Kâğıt belgeleri yıllara göre ayrılmış klasörlerde, nem ve ışıktan uzak tutun; istendiğinde ibraz edebilmeniz gerekir.
Excel mi, program mı?
İşlem sayınız azsa ve e-belge zorunluluğunuz yoksa ön muhasebe defterle ya da Excel'le yürütülebilir. Fatura, cari ve stok hareketleri arttığında, e-Fatura ya da e-Arşiv kesmeniz gerektiğinde ve birden çok kişi kayıt girdiğinde bir program işi kolaylaştırır.
| Yöntem | Kime uygun? | Kim yapar? | Yedek ve erişim | e-Belge | Çok kullanıcı | Dikkat |
|---|---|---|---|---|---|---|
| Elle defter | İşlemi çok az, e-belge zorunluluğu olmayan küçük işletme | İşletme sahibi | Tek kopya; kaybolursa geri gelmez | Ayrıca GİB portalı ya da başka bir araç gerekir | Hayır | Toplama hataları, okunaksız kayıt |
| Excel | Az sayıda cari ve ürünle çalışan işletme | İşletme sahibi ya da bir çalışan | Dosya yedeği sizin sorumluluğunuzda | Ayrıca bir araç gerekir | Aynı anda düzenlemek zor | Formül bozulması, sürüm karışıklığı |
| Bilgisayara kurulu program | Tek ofisten çalışan işletme | Ön muhasebe çalışanı | Yedek ve güncelleme sizde | Programa göre değişir | Ağ kurulumuyla | Ofis dışından erişim sınırlı |
| Bulut program | Birden çok kişi ya da şubeyle, ofis dışından da çalışan işletme | İşletme sahibi ve çalışanlar | Sağlayıcı yedekler; internet gerekir | Çoğunda entegre | Evet, yetkiyle | Veri dışa aktarma ve sözleşme koşullarına bakın |
| Dış hizmet | Kaydı tümüyle mali müşavire bırakmak isteyen işletme | Mali müşavir bürosu | Büroda | Büro üzerinden | — | Belgeleri düzenli teslim etmek yine sizin işiniz; günlük durumu anlık göremezsiniz |
Defter ve Excel ne zaman yeter?
Ayda birkaç fatura kesen, tek kasayla çalışan, stok tutmayan bir hizmet işletmesi için Excel tablosu yeterli olabilir. Önemli olan her satırın bir belgeye dayanması ve dosyanın düzenli yedeklenmesidir.
Ne zaman programa geçilir?
Şu işaretlerden ikisi varsa geçişi düşünme zamanıdır:
- e-Fatura ya da e-Arşiv kesme zorunluluğunuz doğdu.
- Cari hesap sayınız arttı, kimin ne kadar borçlu olduğunu dosyalar arasında arıyorsunuz.
- Stok sayımında kayıtla raf sürekli tutmuyor.
- Kayıtları birden çok kişi giriyor.
- Mali müşavirinize her ay dosyaları ayrı ayrı gönderiyorsunuz.
Mevcut tablolarınızı kaybetmeden geçmenin yolları Excel'den ön muhasebeye geçiş sayfasında. Program türlerini yan yana görmek için program türlerinin karşılaştırması var.
Bulut tabanlı bir ön muhasebe programı ile e-belge, cari, stok ve kasa kayıtları tek yerde tutulur.
İşletme türüne göre ön muhasebe
Ön muhasebenin temeli her işletmede aynıdır, ama ağırlık noktası işletme türüne göre değişir. Aşağıda dört yaygın türün öne çıkan işlerini bulabilirsiniz; sektörünüze özel ayrıntılar sektörlere göre ön muhasebe sayfasında.
Şahıs işletmesi
Çoğu şahıs işletmesi işletme hesabı esasına göre defter tutar. Ağırlık gelir-gider, kasa ve cari takibindedir. İşletmenin parasıyla kişisel harcamaları ayırmak en sık atlanan noktadır. Mahalle marketi ya da butik gibi tezgâh satışı yapan işletmelerde perakende fiş, POS ve gün sonu öne çıkar (perakende işletmeleri); tezgâhta faturayı hızlı kesmek için hızlı perakende satış ekranı kullanılır, yazar kasanın yerine geçmez.
Limited ve anonim şirket
Bilanço esasına tabidir; belge ve kayıt disiplini daha sıkı izlenir. Toptan satış yapan şirketlerde vadeli satış, cari risk ve çek-senet yoğundur (toptan ticaret).
Serbest meslek
Avukat, mimar, danışman, psikolog gibi meslek sahipleri her tahsilatta serbest meslek makbuzu düzenler. Stok yoktur; ağırlık tahsilat ve gider takibindedir (serbest meslek erbabı).
e-Ticaret
Pazaryeri ve kendi sitesinden satan işletmelerde sipariş sayısı yüksektir; her satışın faturası, iadesi ve kargo gideri kayda girer. Pazaryeri hak edişleri komisyon ve kesinti düşülerek hesaba geçer. Ayrıntılar: e-ticaret işletmeleri.
Denizli'de ev tekstili üreten bir atölye hem toptancılara vadeli satıyor hem de bir pazaryerinde perakende satış yapıyor. Toptan tarafta cari ve çek takibi, pazaryeri tarafında sipariş başına fatura ve hak ediş eşleştirmesi ayrı düzen ister.
Cari Plus ön muhasebede hangi işleri kolaylaştırır?
Cari Plus, küçük ve orta ölçekli işletmeler için bulut tabanlı bir ön muhasebe ve e-belge programıdır. Bu rehberde anlatılan işlemlerin çoğu tek panelde yapılır; web, masaüstü ve mobil uygulamayla çalışır. Aşağıda hangi sürecin hangi modülle karşılandığını ve programın neleri yapmadığını bulabilirsiniz.
| Süreç | Ne yapılır? | Modül | Not |
|---|---|---|---|
| Satış ve e-belge | e-Fatura, e-Arşiv, e-İrsaliye, e-SMM, e-Müstahsil ve e-İhracat faturası kesilir; alıcı VKN/TCKN ile sorgulanır | e-Belge | Belgeler 10 yıl arşivlenir |
| Teklif ve irsaliye | Onaylanan teklif faturaya, irsaliye faturaya dönüştürülür | Teklif Yönetimi, İrsaliye | |
| Cari | Bakiye, ekstre, mutabakat, vade ve risk limiti | Cari Takibi | |
| Tahsilat | iyzico ve PayTR ile ödeme bağlantısı; tahsilat cariye işlenir | Online Tahsilat, POS | |
| Kasa ve banka | Çoklu hesap, virman, döviz hesabı | Banka ve Kasa | Banka ekstresi Excel'den içe aktarılıp eşleştirilir |
| Çek, senet, taksit | Portföy, vade, ciro, tahsil, karşılıksız ve protesto; senetli taksit planı | Çek ve Senet, Taksit Takibi | |
| Stok | Depo bazında hareket, transfer, barkod, kritik stok, sayım | Stok Takibi | Lot ve son kullanma tarihi: Lot Takibi |
| Gelir ve gider | Kategori, fiş fotoğrafı, tekrarlayan gider, kâr/zarar raporu | Gelir-Gider | Fiş ve fatura okuma: Yapay Zekâ |
| Personel | Maaş, avans, mesai, izin; maaş gidere otomatik yazılır | Personel | |
| Mali müşavir | Müşavire ayrı panel, aktarım dosyası, dönem kilitleme, KDV özeti | Mali Müşavir Entegrasyonu | |
| Kontrol | VUK uyum kuralları için otomatik uyarı; işlem geçmişi | Denetim Merkezi | |
| Kullanıcılar | Hazır ya da özel rol; işlem ve alan düzeyinde yetki | Kullanıcı Yetkilendirme |
Bütün modüller ve ayrıntıları: Cari Plus özellikleri. Sahada çalışanlar için mobil uygulamada e-Fatura, cari ekstre, tahsilat ve kamerayla barkod okuma bulunur.

Neleri yapmaz?
- Bankadan hesap hareketlerini doğrudan çekmez; banka ekstresi Excel'den içe aktarılır ve kayıtlarla eşleştirilir.
- e-Defter tutmaz ve bilanço hazırlamaz; bunlar mali müşavirin işidir.
- Amortisman hesabı bir ürün özelliği değildir; yalnız hesaplama aracı vardır.
Nasıl denenir?
30 gün ücretsiz deneme var; kredi kartı istenmez ve deneme bitince otomatik ücret çekilmez. Deneme süresinde seçilen paketin bütün özellikleri açıktır; ödeme yapılırsa kayıtlar kaldığı yerden devam eder. Cari, ürün ve açılış bakiyeleri Excel şablonuyla toplu aktarılır (başka bir yöntemden geçiş).
Paketler ve fiyatlar fiyatlandırma sayfasında; önce görmek isterseniz canlı demo talep edebilirsiniz.
Ön muhasebeyi kim yapar?
Ön muhasebeyi küçük işletmelerde çoğunlukla işletme sahibi, büyüyen işletmelerde bir ön muhasebe çalışanı yapar. Mali müşavir bu kayıtları alır, yasal defterlere işler ve beyannameleri verir.
Ön muhasebeci ne iş yapar?
Ön muhasebe çalışanı faturaları düzenler ve gelen faturaları kaydeder, cari hesapları ve vadeleri izler, kasa ve banka hareketlerini işler, stok kayıtlarını tutar ve ay sonunda belgeleri mali müşavire hazırlar. Birden çok kişi kayıt giriyorsa herkesin yalnız kendi işine erişmesi hataları azaltır.
| İş | İşletme (sahibi ya da çalışanı) | Mali müşavir |
|---|---|---|
| Belge düzenleme ve toplama | Evet | |
| Günlük kayıt (fatura, tahsilat, ödeme, stok) | Evet | |
| Cari takip ve mutabakat | Evet | |
| Yasal defterler | Evet | |
| Beyannameler ve bordro | Evet | |
| Dönem sonu ve bilanço | Evet | |
| Vergi ve mevzuat danışmanlığı | Evet |
Muhasebe büroları ile işletmelerin bu iş bölümünü nasıl paylaştığı mali müşavirlerle çalışma sayfasında anlatılıyor.
Sık sorulan sorular
Ön muhasebe zorunlu mu?
Ön muhasebe kayıtlarının biçimini zorunlu kılan bir kural yoktur. Zorunlu olan, belgelerin kurallara uygun düzenlenmesi ve yasal defterlerin tutulmasıdır. Ön muhasebe bu ikisini besleyen iç kayıttır; yapılmadığında yasal yükümlülükleri zamanında ve doğru yerine getirmek zorlaşır.
İşletme sahibi ön muhasebeyi kendisi yapabilir mi? Muhasebe bilgisi gerekir mi?
Evet, yapabilir. Belge türlerini, cari hesabı ve kasa-banka kaydını bilmek başlangıç için yeterlidir. Vergi ve yasal defter konuları mali müşavirin alanıdır; sorularınızı ona yöneltin.
Şahıs şirketi ön muhasebeyi nasıl yapar?
Kurulum ve günlük işleyiş diğer işletmelerle aynıdır. Fark defter esasındadır: çoğu şahıs işletmesi işletme hesabı esasına tabidir, sınırları aşanlar bilanço esasına geçer (hangi defter?).
e-Fatura kullanan işletmenin ön muhasebesi nasıl değişir?
Faturalar elektronik düzenlenir ve alınır; gelen faturalar kâğıt yerine sistemden kaydedilir. Kayıt mantığı değişmez, ama belge kaybı ve elle giriş hatası azalır. Brüt satış hasılatı 3.000.000 TL ve üzerinde olanlar (internet satışı, gayrimenkul ve motorlu araç işlerinde 500.000 TL ve üzeri) izleyen yılın 1 Temmuz tarihinden itibaren e-Fatura'ya geçer [4]. Durumunuzu mükellefiyet aracıyla kontrol edebilirsiniz.
Ön muhasebe kayıtları mali müşavire nasıl iletilir?
Ay sonunda belgeler ve kayıt özeti teslim edilir: kâğıt klasör, dosya ya da müşavirin erişebildiği ortak bir sistemle. Ne teslim edileceği ay sonu teslim listesinde.
İşlemler ne kadar sürede kayda geçirilmeli?
Kayıtlar 10 günden fazla geciktirilemez. Fiş ya da bordro gibi ara kayıtlara dayanılıyorsa bunlar esas defterlere en geç 45 gün içinde aktarılır; günlük kasa defterine ise günü gününe kayıt yapılır (VUK 219) [1].
Ön muhasebe ne kadar sürede öğrenilir?
Süre işlem hacminize ve kullandığınız yönteme bağlıdır. Temel işler (fatura, tahsilat, kasa) birkaç hafta düzenli uygulamayla alışkanlığa döner. Çek-senet, stok ve döviz gibi konular, işletmenizde karşılaştıkça öğrenilir.
Ücretsiz ön muhasebe programı var mı?
Bazı programların sınırlı özellikli ücretsiz sürümü vardır. Bazıları ise yalnız deneme süresi sunar. Karşılaştırırken e-belge kesimi, kullanıcı sayısı, verilerinizi dışa aktarabilme ve destek koşullarına bakın. Yöntemleri yan yana görmek için yöntemler bölümüne, bir ürün örneği için ürün bölümüne bakabilirsiniz.
Kâğıt fatura ile e-Arşiv arasında ön muhasebede ne fark eder?
e-Arşiv fatura elektronik düzenlenir, alıcıya e-posta ya da kâğıt çıktı olarak iletilir ve elektronik saklanır. Kayıt tarafında belge kaybolmaz, arama ve raporlama kolaylaşır. Kimin ne zamandan itibaren e-Arşiv'e geçtiği belgeler bölümünde.
Ön muhasebe kayıtları silinebilir ya da değiştirilebilir mi?
Hatalı kayıt düzeltilebilir, ama iz bırakılarak düzeltilmelidir: silmek yerine ters kayıt ya da açıklamalı düzeltme yapın. Mali müşavirinize teslim edilmiş bir dönemin kayıtlarını onunla konuşmadan değiştirmeyin.
Ön muhasebe sözlüğü
- Cari
- Bir müşteri ya da tedarikçiyle aranızdaki borç-alacak hesabı → ön muhasebe işlemleri.
- Ekstre
- Bir hesabın belirli dönemdeki hareketlerini ve bakiyesini gösteren döküm.
- Mutabakat
- İki tarafın aynı tarihteki bakiyeyi karşılaştırıp doğrulaması.
- Vade
- Bir borcun ödenmesi gereken tarih. Vadesi geçen borçta gecikme faizi gündeme gelebilir.
- Tahsilat
- İşletmeye giren para; nakit, havale, kart ya da çekle olabilir.
- Tediye
- İşletmeden çıkan ödeme. Tediye makbuzu nakit ödemenin belgesidir.
- Virman
- Aynı işletmenin iki hesabı arasında para aktarımı, örneğin kasadan bankaya.
- Tevkifat
- KDV'nin bir kısmının alıcı tarafından kesilip vergi dairesine ödenmesi (KDV tevkifatı hesaplama).
- Stopaj
- Ödeme yapanın, karşı tarafın vergisini kesip vergi dairesine yatırması; kira ve serbest meslek ödemelerinde sık görülür.
- İrsaliye
- Malın taşındığını gösteren belge → ön muhasebe belgeleri.
- Beyanname
- Vergi dairesine dönem sonunda verilen bildirim, örneğin KDV beyannamesi. Mali müşavir ön muhasebe kayıtlarından hazırlar.
- Dönem kapanışı
- Ay ya da yıl sonunda kayıtların tamamlanıp kontrol edilmesi ve dönemin kilitlenmesi.
Bu yazı işinize yaradı mı?
Teşekkürler, geri bildiriminiz alındı.
Kaynaklar
Son kontrol: 30.10.2026. Bağlantılar resmî metinlere gider.
- 213 sayılı Vergi Usul Kanunu. www.mevzuat.gov.tr (erişim 30.10.2026)
- 6102 sayılı Türk Ticaret Kanunu. www.mevzuat.gov.tr (erişim 30.10.2026)
- Gelir İdaresi Başkanlığı, Defter tutma hadleri (VUK Genel Tebliği Sıra No. 588, RG 31.12.2025). cdn.gib.gov.tr (erişim 30.10.2026)
- Gelir İdaresi Başkanlığı, e-Belge mevzuatı (VUK Genel Tebliği Sıra No. 509 ve 589). ebelge.gib.gov.tr (erişim 30.10.2026)
- 5941 sayılı Çek Kanunu (RG 20.12.2009, 27438). www.mevzuat.gov.tr (erişim 30.10.2026)
- Ticari Defterlere İlişkin Tebliğ (RG 19.12.2012, 28502). www.resmigazete.gov.tr (erişim 30.10.2026)
Bu rehber genel bilgilendirme amaçlıdır ve tavsiye niteliği taşımaz; 2026 mevzuatına göre hazırlanmıştır. İşletmenize özel kararlar için mali müşavirinize danışın.