Cari Plus ile e-Fatura'da Konaklama Vergisi Faturası Düzenleme: KOBİ'ler İçin Otel, Pansiyon ve Turistik Tesislerde %2 Oran, Konaklama Vergisi Beyanı, KDV İlişkisi ve Cari Hesap Takibi Rehberi
KOBİ'ler için konaklama vergisi faturası düzenleme rehberi: %2 oran, e-Fatura/e-Arşiv, KDV ilişkisi, beyan ve Cari Plus ile cari hesap takibi.
e-Fatura'yı Cari Plus'la dakikalar içinde kesin 30 gün ücretsiz
Konaklama Vergisi Nedir? Kapsamı, Oranı ve Yasal Dayanağı
htmlKonaklama vergisi, Türkiye'de 1 Ocak 2023 tarihinden itibaren yürürlüğe giren ve otel, motel, pansiyon, tatil köyü, butik otel, dağ evi, misafirhane, kamp yeri ve benzeri konaklama tesislerinde verilen geceleme hizmetlerini kapsayan bir tüketim vergisidir. Bu verginin yasal dayanağı, 6802 sayılı Gider Vergileri Kanunu'nun 34. maddesinde düzenlenmiştir. Kanuna göre, konaklama tesislerinde sunulan geceleme hizmeti karşılığında alınan her türlü bedel (konaklama ücreti, kahvaltı, yarım pansiyon, her şey dahil gibi) verginin matrahına dahildir.
Verginin oranı, 1 Ocak 2023 tarihinden itibaren geçerli olmak üzere %2 olarak belirlenmiştir. Bu oran, konaklama hizmetinin KDV hariç tutarı üzerinden hesaplanır. Örneğin, KDV hariç 1.000 TL tutarında bir geceleme hizmeti sunan bir butik otel, bu tutar üzerinden 20 TL konaklama vergisi tahsil etmekle yükümlüdür. Konaklama vergisi, nihai tüketiciden tahsil edilir ve tesis işletmecisi tarafından vergi dairesine beyan edilerek ödenir.
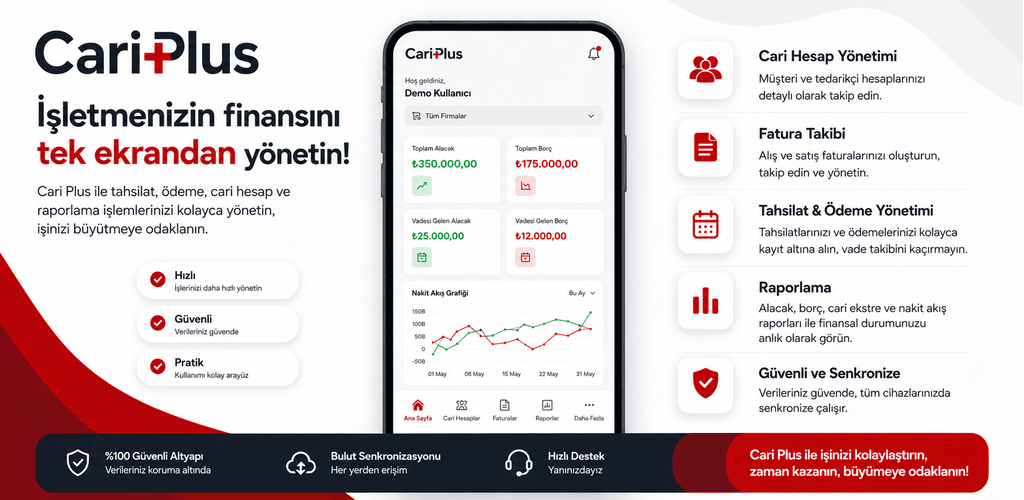
Verginin kapsamına giren işletmeler için bu yükümlülük, yalnızca tahsilatı değil; aynı zamanda e-Fatura ve e-Arşiv Fatura düzenleme süreçlerinde verginin ayrı bir satır olarak gösterilmesini de zorunlu kılar. Bu noktada, konaklama vergisinin doğru hesaplanması, faturalarda ayrıştırılması ve cari hesap takibinin yapılması, işletmeler için hem yasal uyum hem de finansal şeffaflık açısından kritik önem taşır. Cari Plus gibi entegre ön muhasebe yazılımları, bu sürecin tek panelden yönetilmesine olanak tanıyarak hata riskini azaltır ve operasyonel hız kazandırır.
e-Fatura'ya geçişte takıldığınız bir yer mi var?
Mükellefiyet, GİB entegrasyonu ve ilk faturanız için uzmanımıza sorun; dakikalar içinde yanıtlayalım.
Konaklama Vergisi Faturasının Düzenlenmesi: e-Fatura ve e-Arşiv Fatura Senaryoları
htmlKonaklama vergisi faturasının düzenlenmesi, işletmenin e-belge altyapısına göre iki temel senaryoda gerçekleşir: e-Fatura ve e-Arşiv Fatura. Her iki senaryoda da verginin ayrı bir satırda gösterilmesi ve doğru oranın (%2) uygulanması kritik önem taşır; çünkü bu vergi KDV matrahına dahil edilmez ve ayrı bir tahakkuk kalemi olarak izlenir.
e-Fatura Senaryosu
Vergi mükellefi olan tesisler, konaklama hizmeti sundukları kurumsal müşterilerine e-Fatura düzenlemekle yükümlüdür. Bu senaryoda fatura üzerinde konaklama bedeli, KDV ve konaklama vergisi ayrı satırlarda yer almalıdır. Cari Plus gibi entegre bir ön muhasebe yazılımı, ürün veya hizmet kartına tanımlanan konaklama vergisi oranını otomatik olarak faturaya yansıtır; böylece manuel hesaplama hataları ortadan kalkar ve veri senkronizasyonu sağlanır.
Sıkça Sorulan Sorular
Konaklama vergisi, 1 Ocak 2023'ten itibaren yürürlüğe giren ve otel, motel, pansiyon, tatil köyü, butik otel, dağ evi, misafirhane, kamp yeri gibi konaklama tesislerinde verilen geceleme hizmetlerini kapsayan bir tüketim vergisidir. Yasal dayanağı 6802 sayılı Gider Vergileri Kanunu'nun 34. maddesidir. Geceleme hizmeti karşılığı alınan konaklama ücreti, kahvaltı, yarım pansiyon veya her şey dahil gibi tüm bedeller verginin matrahına dahildir.
Konaklama vergisi oranı, 1 Ocak 2023 tarihinden itibaren geçerli olmak üzere %2 olarak belirlenmiştir. Bu oran, konaklama hizmetinin KDV hariç tutarı üzerinden hesaplanır. Örneğin, KDV hariç 1.000 TL'lik bir konaklama bedelinde vergi 20 TL olarak hesaplanır. Dolayısıyla verginin matrahına KDV dahil edilmez; önce KDV hariç tutar bulunur, ardından %2 oranı uygulanır.
Cari Plus'ta e-Fatura düzenlerken konaklama vergisi için ayrı bir vergi satırı tanımlanmalıdır. Fatura kalemleri arasında KDV hariç konaklama bedeli girilir, ardından %2 oranında konaklama vergisi hesaplanarak faturaya eklenir. Cari Plus'ın vergi tanımları bölümünden konaklama vergisi kodu oluşturulup e-Fatura şablonuna entegre edilerek otomatik hesaplanması sağlanır. Böylece hem KDV hem konaklama vergisi ayrı satırlarda doğru şekilde gösterilir.
Konaklama vergisi, KDV'den bağımsız ayrı bir vergidir ve KDV hariç tutar üzerinden %2 olarak hesaplanır. Konaklama hizmeti KDV'ye tabi olup genel oran uygulanır; ancak konaklama vergisinin matrahına KDV dahil edilmez. Yani önce KDV hariç konaklama bedeli bulunur, bu tutar üzerinden hem KDV hem de konaklama vergisi ayrı ayrı hesaplanır. Faturada her iki vergi de ayrı satırlarda gösterilmelidir.
Konaklama vergisi beyanı, vergiye tabi işlemlerin gerçekleştiği dönemi takip eden ayın sonuna kadar verilir. Beyanname, konaklama hizmeti sunan mükellefler tarafından elektronik ortamda ilgili vergi dairesine bildirilir. Cari Plus gibi muhasebe programları, dönem içinde düzenlenen e-Faturalardaki konaklama vergisi tutarlarını otomatik olarak raporlayarak beyan sürecini kolaylaştırır. Ödenmesi gereken vergi, beyanname verildikten sonra kanuni süresi içinde ödenir.
Konaklama vergisi, konaklama işletmelerinin müşterilerinden tahsil ettiği ancak devlete ödediği bir vergi olduğundan cari hesap takibi kritiktir. Cari Plus'ta her müşteri için konaklama vergisi ayrı bir hesapta izlenerek tahsilat ve ödeme süreçleri kontrol edilebilir. Bu sayede vergi tutarlarının doğru hesaplanması, müşteriye yansıtılması ve dönemsel beyanlarla uyumlu olması sağlanır. Aksi halde nakit akışı ve vergi yükümlülükleri karışabilir.
Konaklama vergisi, e-Faturada ayrı bir satır veya vergi alanı olarak gösterilmelidir. Fatura üzerinde konaklama bedeli, KDV ve konaklama vergisi ayrı ayrı belirtilir. Cari Plus'ta fatura düzenlerken konaklama vergisi için özel bir vergi kodu tanımlanarak otomatik hesaplama yapılabilir. Böylece yasal düzenlemeye uygun, denetimde sorun çıkarmayacak şekilde şeffaf bir fatura oluşturulur. Ayrıca müşteriye kesilen faturada verginin ayrı gösterilmesi zorunludur.
Her şey dahil konaklama hizmetlerinde, konaklama bedeline dahil olan kahvaltı, yemek, içecek gibi tüm unsurlar konaklama vergisinin matrahına dahildir. Yani misafirin ödediği toplam paket bedel üzerinden KDV hariç tutar hesaplanır ve %2 konaklama vergisi uygulanır. Cari Plus'ta her şey dahil paket satışları için tek bir konaklama hizmeti kalemi tanımlanarak vergi doğru şekilde hesaplanabilir. Ayrıştırma yapılmaz, tüm bedel matraha girer.
6802 sayılı Kanun kapsamında bazı istisnalar bulunmaktadır. Örneğin, yatırım teşvik belgesi kapsamındaki tesislerde belirli süreyle istisna uygulanabilir. Ayrıca diplomatik istisnalar, uluslararası anlaşmalar gereği muafiyetler söz konusu olabilir. Ancak genel olarak ticari konaklama tesisleri vergiye tabidir. Cari Plus kullanıcıları, istisna durumlarını tanımlayarak fatura ve beyan süreçlerinde otomatik muafiyet uygulayabilir. Güncel mevzuat takibi önemlidir.
Cari Plus, dönem içinde düzenlenen e-Faturalardaki konaklama vergisi tutarlarını otomatik olarak kaydeder. Raporlama modülü sayesinde aylık, üç aylık veya yıllık bazda konaklama vergisi tahsilatları ve ödenmesi gereken tutarlar görüntülenebilir. Cari hesap bazında detaylı raporlar alınarak hangi müşteriden ne kadar vergi tahsil edildiği izlenebilir. Bu raporlar, beyanname hazırlığında ve mali müşavirle paylaşımda büyük kolaylık sağlar.
Henüz karar vermediniz mi?
Uzmanımız sizi arasın
İşletmenize uygun kurulumu 10 dakikada anlatalım; satış baskısı yok, sorularınızı yanıtlayalım.
Yeni rehberler e-postanıza gelsin
Ön muhasebe ve e-Fatura’daki değişiklikleri ayda birkaç e-postayla özetleyelim. İstediğiniz an ayrılın.