Cari Plus ile e-Arşiv Fatura'da İşletme Faaliyet Konusu Dışı Satış Faturası Yönetimi: KOBİ'ler İçin Hurda, Sabit Kıymet Satışı, KDV Oranı Seçimi ve Cari Hesap Mutabakatı Rehberi
KOBİ'ler için hurda, sabit kıymet satışı gibi faaliyet konusu dışı satışlarda e-Arşiv fatura düzenleme, KDV oranı seçimi ve cari hesap mutabakatını Cari Plus ile kolayca yönetin.
e-Fatura'yı Cari Plus'la dakikalar içinde kesin 30 gün ücretsiz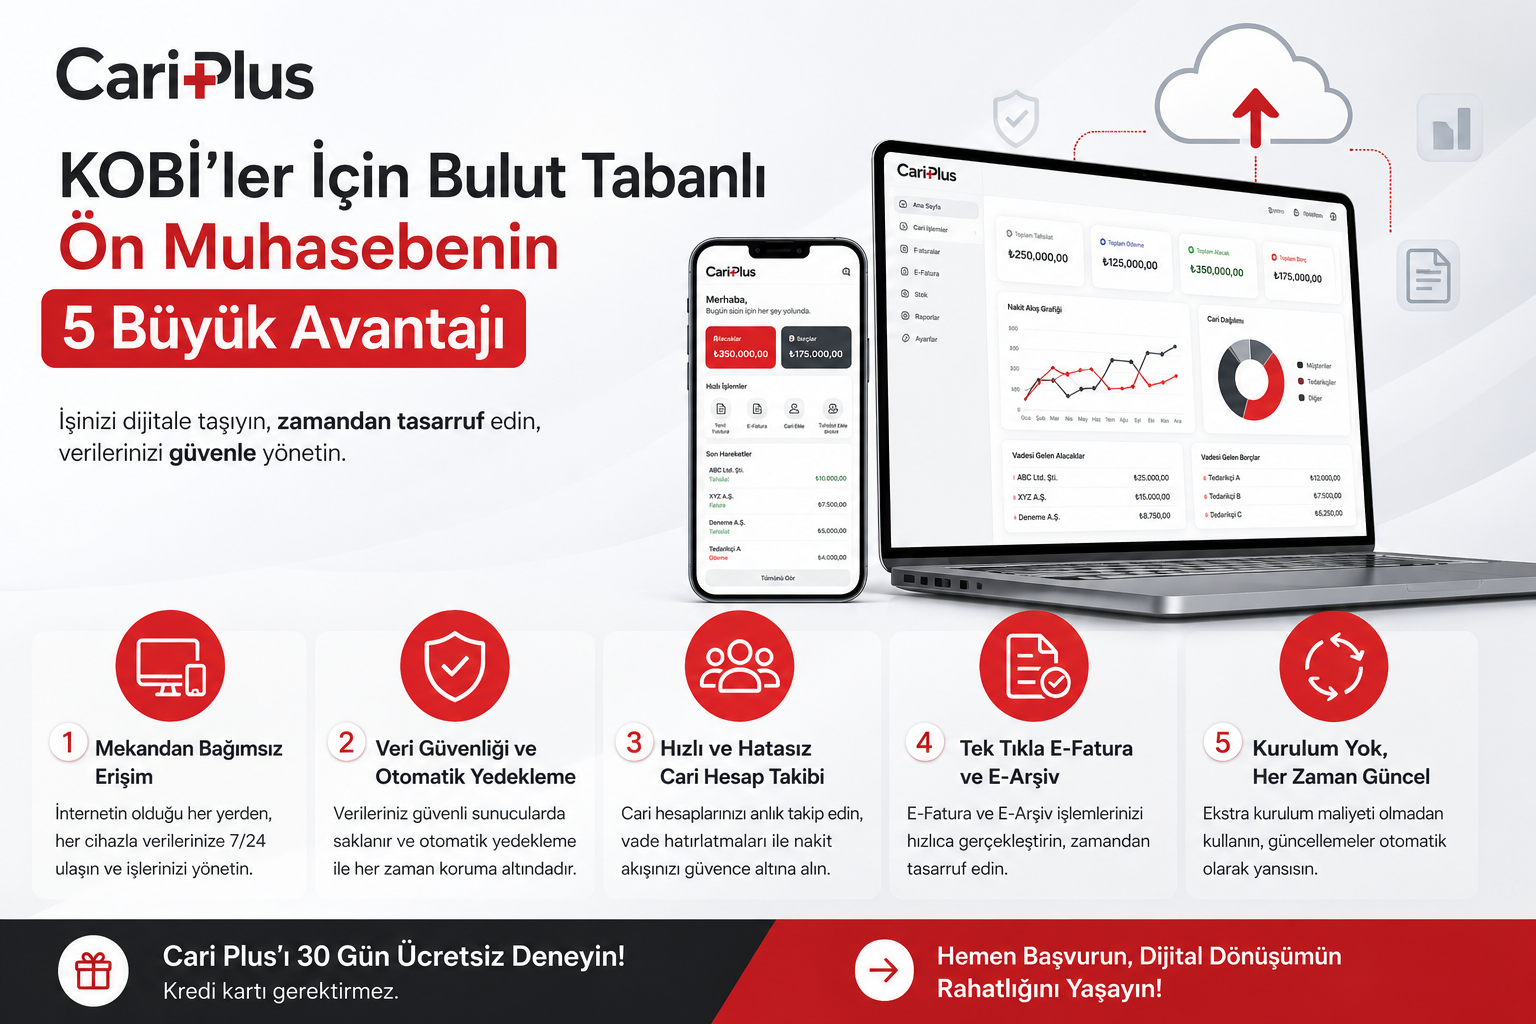
İşletme Faaliyet Konusu Dışı Satış Faturası Nedir ve Neden Önemlidir?
İşletme faaliyet konusu dışı satış faturası, bir işletmenin ana ticari uğraş alanına girmeyen mal veya hizmetlerin satışı sırasında düzenlenen faturadır. Örneğin; bir tekstil üreticisinin kullandığı eski bir kamyonu satması, bir yazılım firmasının ofisindeki hurda metal atıkları elden çıkarması veya bir restoranın yenileme nedeniyle eski mutfak ekipmanlarını satması bu kapsama girer. Bu tür işlemler, işletmelerin günlük operasyon akışında nadiren gerçekleştiği için genellikle göz ardı edilir; ancak vergi mevzuatı açısından doğru belgelendirilmesi kritik öneme sahiptir.
Faaliyet dışı satışların önemli olmasının birkaç temel nedeni vardır. İlk olarak, e-Arşiv Fatura düzenlenirken seçilen KDV oranı ve muafiyet kodları, işletmenin vergi yükümlülüğünü doğrudan etkiler. Yanlış oran seçimi, sonraki dönemlerde cezai yaptırımlara veya vergi dairesi nezdinde izah gerektiren düzeltme taleplerine yol açabilir. İkinci olarak, bu satışlar genellikle sabit kıymet veya hurda niteliğinde olduğundan, stok modülü ile ilişkilendirilmeden ayrı bir şekilde kayıt altına alınmaları gerekir. Üçüncü olarak, cari hesap mutabakatı açısından faaliyet dışı satışlar, alıcı ile satıcı arasındaki ticari ilişkinin doğru yansıtılmasını sağlar.
KOBİ'ler için bu süreç, manuel takip edildiğinde karmaşık ve hataya açık hale gelir. Cari Plus gibi entegre bir ön muhasebe yazılımı, faaliyet konusu dışı satışların ayrı bir kategori altında izlenmesine, doğru KDV oranının seçilmesine ve cari hesap hareketlerinin otomatik olarak güncellenmesine olanak tanır. Böylece işletmeler, nadir gerçekleşen bu işlemlerde dahi mevzuata tam uyum sağlayarak finansal görünürlüklerini koruyabilir.
Ücretsiz araç KDV Hesaplama KDV dahil/hariç tutarı ve tevkifatı saniyeler içinde hesaplayın.Hurda ve Sabit Kıymet Satışlarında e-Arşiv Fatura Düzenleme Adımları
htmlKOBİ'ler için hurda malzeme veya kullanım ömrünü tamamlamış sabit kıymet satışı, dönemsel olarak karşılaşılan ancak belge düzeninde kafa karışıklığı yaratabilen bir süreçtir. Bu tür satışlarda e-Arşiv Fatura düzenlerken izlenecek adımlar, işletmenin vergi yükümlülüklerini doğru yerine getirmesi açısından kritik önem taşır. Cari Plus üzerinde bu süreç, manuel hata riskini azaltan yapılandırılmış bir akışla yönetilir.
Satış Öncesi Hazırlık ve Stok Kontrolü
İlk adım, satılacak varlığın sistemde doğru tanımlı olduğundan emin olmaktır. Sabit kıymet veya hurda için ayrı bir stok kartı açılmalı; bu kart, faaliyet konusu dışı satışları normal ticari mal satışından ayırmak için özel bir kategoriyle işaretlenmelidir. Cari Plus'ta stok kartı üzerinde yapılan bu sınıflandırma, ileride düzenlenecek faturanın KDV oranının ve muhasebe hesabının otomatik olarak doğru seçilmesini sağlar. Böylece her satışta ayrı ayrı kontrol yapma ihtiyacı ortadan kalkar.
e-Arşiv Fatura Oluşturma ve Parametre Seçimi
Satış gerçekleştiğinde, Cari Plus'ın e-Fatura modülünden yeni bir belge oluşturulur. Burada dikkat edilmesi gereken temel nokta, fatura türünün 'Satış' olarak seçilmesi ve ilgili cari hesabın doğru tanımlanmasıdır. Ardından, önceden hazırlanan hurda veya sabit kıymet stok kartı seçilir. Sistem, bu kartın tanımına bağlı olarak KDV oranını (örneğin %1, %10 veya %20) ve gelir hesabını otomatik olarak önerir; kullanıcı yalnızca miktar ve birim fiyat bilgisini girer. Bu otomasyon, özellikle farklı KDV oranlarına tabi çok sayıda kalemle çalışan işletmelerde hata payını önemli ölçüde düşürür.
Belge Onayı ve Kayıt Altına Alma
Fatura kalemleri ve toplam tutar kontrol edildikten sonra belge onaylanır. Cari Plus, onaylanan e-Arşiv Faturayı anında cari hesap ekstresine işler; böylece satış tutarı, müşterinin borç bakiyesine yansır ve tahsilat takibi için hazır hale gelir. Aynı zamanda stok seviyesi otomatik olarak güncellenir, böylece sabit kıymetin veya hurdanın sistemdeki kaydı kapanır. Bu entegre yapı, satış sonrası mutabakat süreçlerinde veri tutarlılığını garanti altına alır ve işletmenin finansal görünürlüğünü artırır.
e-Fatura'ya geçişte takıldığınız bir yer mi var?
Mükellefiyet, GİB entegrasyonu ve ilk faturanız için uzmanımıza sorun; dakikalar içinde yanıtlayalım.
KDV Oranı Seçimi: Faaliyet Konusu Dışı Satışlarda Doğru Vergilendirme
Faaliyet Konusu Dışı Satışlarda KDV Oranı Neden Kritiktir?
İşletmelerin ana faaliyet alanı dışında gerçekleştirdiği satışlarda KDV oranının doğru belirlenmesi, vergi uyumu ve mali tabloların doğruluğu açısından hayati önem taşır. Örneğin, tekstil üretimi yapan bir işletmenin kullanmadığı bir jeneratörü satması durumunda uygulanacak KDV oranı, ana ürünlerindeki orandan farklılık gösterebilir. e-Arşiv Fatura düzenlerken yanlış oran seçimi, sonraki dönemlerde cezai yaptırımlara ve cari hesap mutabakatlarında uyuşmazlıklara yol açabilir.
Hurda ve Sabit Kıymet Satışlarında Oran Belirleme
Hurda satışlarında genellikle %20 standart oran uygulanırken, sabit kıymet satışlarında KDV istisnası veya indirimli oran söz konusu olabilir. Özellikle amortismana tabi iktisadi kıymetlerin satışında, Gelir İdaresi Başkanlığı'nın güncel tebliğlerine göre hareket edilmelidir. Cari Plus üzerinde her ürün veya hizmet kartına özel KDV oranı tanımlanabilir; böylece fatura kesiminde manuel hata riski ortadan kalkar.
Doğru Oran Seçimi İçin Pratik Kontrol Listesi
- Satışa konu malın GTİP kodu ve vergi sınıflandırması kontrol edilmeli
- Sabit kıymet için amortisman defteri ve alış faturasındaki KDV durumu incelenmeli
- Hurda satışında alıcının KDV mükellefi olup olmadığı teyit edilmeli
- İstisna kapsamındaki satışlarda istisna kodu doğru seçilmeli
Bu kontrollerin manuel yapılması zaman kaybına ve hatalara neden olabilir. Cari Plus'ın yapay zeka destekli ön muhasebe altyapısı, geçmiş fatura verilerinden öğrenerek sık kullanılan KDV oranlarını otomatik önerir ve kullanıcıyı olası tutarsızlıklarda uyarır. Böylece işletme faaliyet konusu dışı satışlarda dahi vergi süreçleri güvenle yönetilir.
Cari Hesap Mutabakatı: Faaliyet Dışı Satışların Cari Plus ile Takibi
Faaliyet Dışı Satışlarda Cari Hesap Mutabakatının Önemi
İşletme faaliyet konusu dışı satışlar — örneğin hurda satışı veya kullanılmayan bir sabit kıymetin elden çıkarılması — cari hesap mutabakatında sıklıkla göz ardı edilen kalemlerdir. Oysa bu tür işlemler, alıcı ile satıcı arasındaki cari bakiyenin doğru kapanması açısından kritik öneme sahiptir. Cari Plus, faaliyet dışı satış faturalarını standart satış süreçlerinden ayrıştırarak her bir işlemin ilgili cari hesaba otomatik işlenmesini sağlar; böylece dönem sonu mutabakatlarında eksik veya hatalı kayıt riski ortadan kalkar.
Hurda ve Sabit Kıymet Satışlarında Cari Takip Stratejisi
Hurda alıcıları genellikle farklı KDV oranları ve ödeme vadeleriyle çalışır. Sabit kıymet satışlarında ise amortisman kayıtları ve kısmi tahsilatlar devreye girer. Cari Plus’ın cari takip modülü, bu işlemleri şu şekilde yönetir:
- İşlem bazlı etiketleme: Faaliyet dışı satışlar “hurda”, “sabit kıymet” veya “diğer” olarak etiketlenir, böylece cari ekstrede kolayca filtrelenir.
- Bakiye uyarıları: Açık hesap çalışılan hurda alıcılarında vade aşımı veya mutabakat farkı oluştuğunda sistem otomatik uyarı üretir.
- e-Arşiv entegrasyonu: e-Arşiv Fatura kesildiği anda cari hesaba işlenir; manuel veri girişi ve buna bağlı mutabakat hataları azalır.
Mutabakat Sürecinde Dikkat Edilmesi Gerekenler
Faaliyet dışı satışlarda mutabakat yaparken fatura tarihi, KDV oranı ve ödeme planının alıcı kayıtlarıyla birebir eşleşmesi gerekir. Cari Plus’ın raporlama ekranı, dönem sonunda tüm faaliyet dışı işlemleri tek listede toplayarak muhasebe birimine eksiksiz bir mutabakat seti sunar. Bu sayede işletmeler, hem yasal uyumu korur hem de cari hesap bakiyelerinde şeffaflık sağlar.
Cari Plus ile Süreç Otomasyonu ve Entegrasyon Avantajları
Manuel Süreçlerden Otomasyona Geçişin İşletmelere Etkisi
Faaliyet konusu dışı satış faturalarının yönetiminde en kritik operasyonel zorluk, manuel veri girişi ve belge takibinin yarattığı zaman kaybı ile hata riskidir. Hurda satışı veya sabit kıymet elden çıkarma gibi işlemler genellikle düşük sıklıkta gerçekleştiği için işletmeler bu süreçlerde standart bir iş akışı oluşturmakta zorlanır. Cari Plus, bu tür istisnai işlemleri dahi standart fatura süreçlerine entegre ederek operasyonel tutarlılığı artırır.
Örneğin, bir üretim işletmesinin yılda yalnızca iki kez hurda demir sattığını düşünün. Muhasebe personeli, bu nadir işlem için doğru KDV oranını hatırlamakta, cari hesap kartını güncellemekte ve e-Arşiv Fatura düzenlemekte ekstra zaman harcar. Cari Plus'ın e-Arşiv Fatura modülü, kayıtlı ürün kartları ve cari tanımları sayesinde bu işlemi birkaç dakikaya indirir.
- Veri senkronizasyonu: Fatura kesildiğinde cari hesap ekstresi, stok hareketleri ve gelir kayıtları otomatik güncellenir.
- Hata azaltma: KDV oranı ve hesap kodu gibi kritik alanlar için ön tanımlı şablonlar kullanılabilir.
- Denetim izi: Tüm belge geçmişi tek panelden izlenebilir, olası vergi incelemelerinde hızlı erişim sağlanır.
Bu entegrasyon sayesinde işletmeler, faaliyet dışı satışları da finansal görünürlük kapsamına alarak dönemsel mutabakat süreçlerini hızlandırır. Cari Plus'ın bulut altyapısı, muhasebe ekibinin ofis dışından dahi fatura düzenleyebilmesine ve cari hesap hareketlerini kontrol edebilmesine olanak tanır; böylece operasyonel süreklilik kesintisiz biçimde sağlanmış olur.
Sıkça Sorulan Sorular
İşletme faaliyet konusu dışı satış faturası, işletmenin ana ticari faaliyet alanına girmeyen mal veya hizmet satışlarında düzenlenen faturadır. Örneğin; tekstil üreticisinin kullandığı eski kamyonu satması, yazılım firmasının ofisindeki hurda metal atıkları elden çıkarması veya restoranın eski mutfak ekipmanlarını satması bu kapsama girer. Bu tür işlemler günlük operasyon akışında nadiren gerçekleştiği için göz ardı edilebilir; ancak vergi mevzuatı açısından doğru belgelendirilmesi kritik önem taşır.
Evet, faaliyet konusu dışı satışlar da fatura düzenlenmesini gerektiren ticari işlemlerdir. e-Arşiv Fatura, belirlenen tutarın üzerindeki satışlarda zorunlu olup, işletmenin ana faaliyet konusu dışındaki satışları için de geçerlidir. Hurda, sabit kıymet veya demirbaş satışı gibi işlemlerde e-Arşiv Fatura düzenlenmemesi veya hatalı düzenlenmesi vergi cezalarına yol açabilir. Bu nedenle işletmeler, faaliyet dışı satışlarını da fatura düzenleme yükümlülüğü kapsamında değerlendirmelidir.
Hurda satışında e-Arşiv Fatura düzenlenirken öncelikle satışın türü doğru seçilmelidir. Hurda metal, kağıt, plastik gibi atıkların satışında genellikle %18 KDV oranı uygulanır. Ancak bazı hurda türlerinde veya belirli koşullarda istisna veya indirimli oran söz konusu olabilir. Fatura üzerinde muafiyet kodu varsa doğru kod seçilmeli, yoksa standart KDV oranı uygulanmalıdır. Yanlış KDV oranı seçimi, vergi dairesi nezdinde düzeltme ve ceza gerektirebilir.
Sabit kıymet satışında KDV oranı, satılan kıymetin türüne ve işletmenin KDV mükellefiyetine göre belirlenir. Genel olarak ticari işletmeye ait sabit kıymetlerin satışı %18 KDV'ye tabidir. Ancak taşıtlar, gayrimenkuller veya özel istisna kapsamındaki kıymetler için farklı oranlar veya istisnalar uygulanabilir. Örneğin, binek otomobil satışında %1 KDV uygulanabilirken, iş makinesi satışında %18 geçerli olabilir. Doğru oran için mevzuatın güncel haline bakılmalıdır.
KDV oranı seçimi, hem satıcı hem de alıcı açısından vergisel sonuçlar doğurur. Yanlış oran uygulanması, eksik veya fazla vergi tahsilatına, vergi cezalarına ve düzeltme işlemlerine neden olabilir. Ayrıca e-Arşiv Fatura'da seçilen KDV oranı, muafiyet kodu ve satış türü, beyanname ve muhasebe kayıtlarını doğrudan etkiler. İşletmelerin, faaliyet dışı satışlarda doğru KDV oranını belirlemek için güncel mevzuatı takip etmesi ve tereddüt halinde uzman görüşü alması önerilir.
Cari Plus'ta faaliyet konusu dışı satış faturası oluşturmak için öncelikle ilgili cari hesap seçilir. Ardından fatura türü olarak 'Satış Faturası' veya 'Faaliyet Konusu Dışı Satış' seçeneği işaretlenir. Ürün/hizmet satırında hurda, sabit kıymet veya demirbaş gibi kalemler eklenir. KDV oranı ve muafiyet kodu doğru şekilde girilir. Fatura kaydedilip e-Arşiv olarak gönderilir. Program, stok ve muhasebe entegrasyonunu otomatik sağlayarak süreci kolaylaştırır.
Cari hesap mutabakatı, işletmenin alıcı veya satıcı ile olan borç-alacak ilişkisinin doğruluğunu teyit eder. Faaliyet dışı satışlarda, özellikle hurda veya sabit kıymet satışında, taraflar arasında farklı kayıtlar oluşabilir. Mutabakat sayesinde fatura tutarı, KDV, ödeme koşulları ve bakiye kontrol edilir. Ayrıca vergi denetimlerinde cari hesap mutabakatı, işlemlerin gerçekliğini ve tutarlılığını gösteren önemli bir belgedir. Bu nedenle düzenli mutabakat yapılması önerilir.
Hurda satışında muafiyet kodu, satışın niteliğine göre değişir. Genel olarak hurda satışı KDV'ye tabi olduğu için muafiyet kodu kullanılmaz ve %18 KDV uygulanır. Ancak bazı özel durumlarda, örneğin geri dönüşüm teşvikleri veya belirli istisnalar kapsamında muafiyet söz konusu olabilir. Bu durumda doğru muafiyet kodu seçilmelidir. Yanlış kod kullanımı, vergi dairesi tarafından cezai işleme tabi tutulabilir. Bu nedenle güncel mevzuat kontrol edilmelidir.
Sabit kıymet satışında cari hesap mutabakatı için öncelikle satış faturası ve sözleşme incelenir. Alıcı ile satıcının kayıtları karşılaştırılır; fatura tutarı, KDV, ödeme planı ve bakiye teyit edilir. Cari Plus gibi programlarda mutabakat mektubu veya ekranı kullanılarak farklar tespit edilir. Varsa uyuşmazlıklar düzeltilir. Mutabakat, hem ticari güven hem de vergisel doğruluk açısından önemlidir. İşletmeler, sabit kıymet satışlarında mutabakatı yazılı hale getirmelidir.
KDV oranı seçimi ve cari hesap mutabakatı birbirini tamamlayan iki unsurdur. Doğru KDV oranı, fatura tutarını ve dolayısıyla cari hesap bakiyesini etkiler. Yanlış oran, mutabakatta farklılıklara yol açarak taraflar arasında uyuşmazlık yaratabilir. Mutabakat sırasında KDV oranı da kontrol edilmeli, hatalıysa düzeltme faturası düzenlenmelidir. Bu sayede hem vergisel uyum sağlanır hem de cari hesap ilişkisi sağlıklı yürütülür. İşletmeler her iki süreci birlikte yönetmelidir.
Henüz karar vermediniz mi?
Uzmanımız sizi arasın
İşletmenize uygun kurulumu 10 dakikada anlatalım; satış baskısı yok, sorularınızı yanıtlayalım.
Yeni rehberler e-postanıza gelsin
Ön muhasebe ve e-Fatura’daki değişiklikleri ayda birkaç e-postayla özetleyelim. İstediğiniz an ayrılın.